近年来,随着市场规模持续扩大、产业链不断健全、参与主体日益多元,餐饮供应链也面临多重挑战。这些变化对餐饮供应链企业的创新能力、服务能力以及抗风险能力提出了更高要求。
那么,当下餐饮供应链有哪些发展动向?未来又有哪些发展趋势?为了探寻这些问题,红餐产业研究院发布了《餐饮供应链发展报告2026》。
餐饮供应链市场规模稳步增长,产业从“线性链条”向“网状生态”演进
近年来,我国餐饮供应链展现出稳健的增长态势。作为支撑餐饮产业发展的重要基石,餐饮供应链的市场参与者日益增多,其市场潜力和活力也在持续释放。
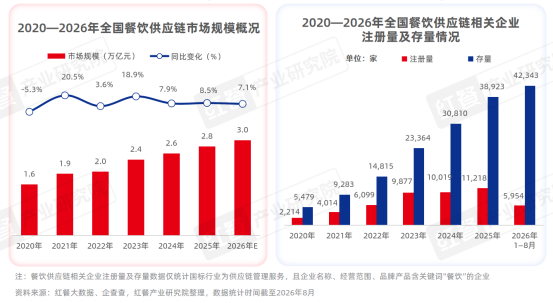
据红餐产业研究院不完全统计,截至2026年8月,与餐饮产业相关、成功上市以及筹谋上市的供应链企业合计已有十余家。这一趋势表明,餐饮行业的竞争已从前端门店延伸至后端供应链。
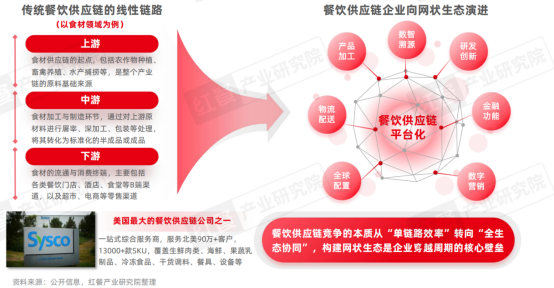
在此背景下,餐饮供应链的演进正经历一场深刻的变革,其形态逐渐从传统的“线性链条”,转向高度互联、多边协同的“网状生态”。
餐饮供应链专业化分工日益精细,食材、调味料、设备等多个细分领域表现亮眼
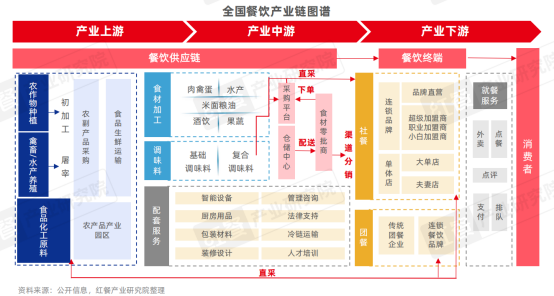
当前,餐饮产业链上下游的专业化分工日益精细,服务融合不断深化。整个产业链的演进表明,餐饮供应链已不再是简单的商品流通,而是通过各环节的紧密协同,推动食材、调味料、设备、生产加工、运输储存等向深加工、功能化和文化附加值方向演化。
1.食材领域:聚焦品类细分与深加工,健康、创新与文化赋能提升产品附加值
在食材领域,食材供应链企业正日益呈现出以精细化运营与附加值深化为核心的两大特征。
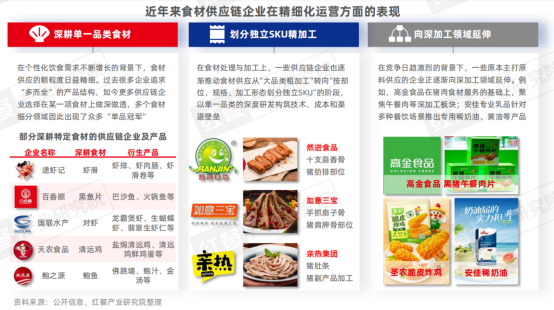
在精细化运营维度上,一方面,更多食材供应链企业从追求“多而全”的产品结构转向深耕特定食材;另一方面,常见食材如猪、牛、羊、禽类等则按部位、规格、加工形态划分出了独立的SKU。
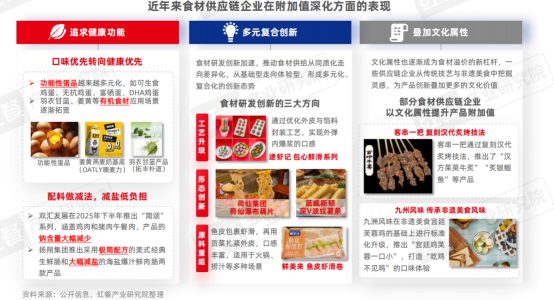
在附加价值维度上,食材供应链呈现出健康、创新和文化赋能的多元化趋势。在健康功能方面,消费者对食材的需求转向更注重营养、功能性以及低负担;在多元复合创新方面,企业通过优化食材的形态、风味和搭配,不断推出具有新意的产品。
2.调味料领域:从“散装味道”走向“集成算法”,一站式味型解决方案助力上新
伴随食品工业化进程加快及B端餐饮市场的不断壮大,全国调味料市场规模稳步增长。红餐大数据显示,2025年全国调味料市场规模已突破6,500亿,同比增长5%。
当前,调味料领域逐渐形成基础调味料与复合调味料两大板块分化发展的格局,并且正在经历一场从“散装味道”到“集成算法”的变革。
其中,基础调味料行业中,酱油、食醋、料酒等传统品类渗透率趋于饱和,同质化竞争加剧。相关企业的发展逻辑从“增量扩张”转向“存量挖潜”,在产品创新、业务拓展等方面积极应对。
与此同时,复合调味料市场呈现稳步增长态势,围绕场景适配、客群细分、体验升级等方向,持续深化产品研发与创新,推动行业从粗放供给向精准服务转型。
3.设备及其他领域:餐饮智能设备发展迅速,功能细分与场景适配推动智能化进程
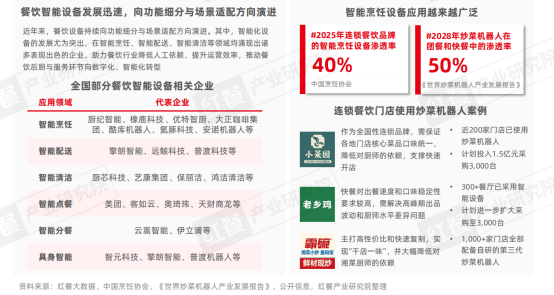
当下,餐饮智能设备正迎来快速发展的阶段,智能烹饪、智能配送、智能清洁等细分领域的代表企业不断涌现,例如厨纪智能、擎朗智能、厨芯科技等,它们通过提供专业的智能设备解决方案,助力餐饮企业提升运营效率。
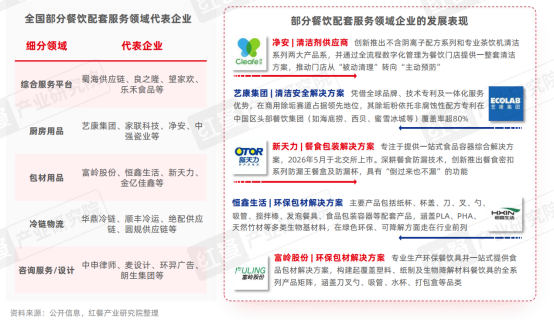
此外,餐饮供应链中的配套服务体系也呈现出日益完善的趋势,这些服务涵盖了综合服务平台、厨房用品、包材用品、冷链物流以及咨询设计等多个细分领域。
供应链企业围绕场景定制、技术创新、风味标准化及品牌赋能打造风向标产品
当前,餐饮行业面临同质化竞争加剧、风味稳定性不足、研发投入高企与市场响应滞后的情况。在此背景下,一批具备前瞻视野的供应链企业主动破局,通过深度洞察市场趋势推出了许多兼具质量与口碑的“风向标”产品。
从风向标产品分布领域来看,2026年餐饮供应链风向标产品呈现出多元化的发展特征,既覆盖米面主食、肉制品、笋类、虾滑、薯制品等食材品类,也延伸至汤底调味、啤酒饮品及餐饮包材等领域。
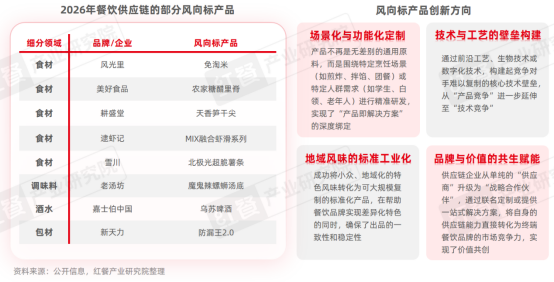
总体而言,餐饮供应链企业的产品不再局限于单一功能或单一品类的升级,而是围绕餐饮门店在效率、品质、成本、风味和消费体验等方面的综合需求展开创新,体现出餐饮供应链从“提供原料”向“提供经营解决方案”转变的趋势。
当前,我国餐饮供应链已从规模扩张转向质效提升的关键期。展望未来,餐饮供应链产业将持续向数智化、绿色化和全球化方向深化发展,以更高效、更灵活、更可持续的方式支撑餐饮行业的创新与增长。
其中,数智化深度融合、绿色可持续发展、生态协同与价值共创、定制化与柔性化生产、全球化布局与产能输出是值得关注的五大趋势。