新华网北京9月16日电(记者 何凡)2026年的全球集装箱航运业,处在翻涌不息的竞赛中。
国际航运企业地中海航运(MSC)率先把船队规模加到1010艘、740万标准箱,在5月达到空前的“千船节点”,稳居全球第一,并对马士基(MAERSK)保持265万标准箱的领先;法国达飞(CMACGM)掌握着175万标准箱订单,被普遍预期将在2027年底前超越马士基;马士基则把新造船订单从49艘追加到90艘。航运咨询机构Linerlytica的预测更直接:若中远海运(中远海控母公司)维持当前扩张速度,全球班轮运力前三名在2028年可能重新排位。
数据显示,截至7月末,中远海控集装箱船队自营船队规模606艘,运力约366万标准箱,加上手持自有新造船订单和手持租赁订单运力(在建),公司现有运力与订单运力合计超过530万标准箱。
重点看成长弹性,中远海控掌握自有新造船订单共82艘,运力约118万标准箱,相当于自营的约32.24%。这是该公司资本开支、未来船队扩张的确定性部分。
而租赁订单运力(在建)属于经营性租赁、灵活度更高,如果把这部分约50万标准箱计入订单运力,共占比45.9%。这就相当于在未来两三年,中远海控的运力比目前扩张近一半。计算订单运力与现有运力之比,在全球前十大班轮公司中位居第一。
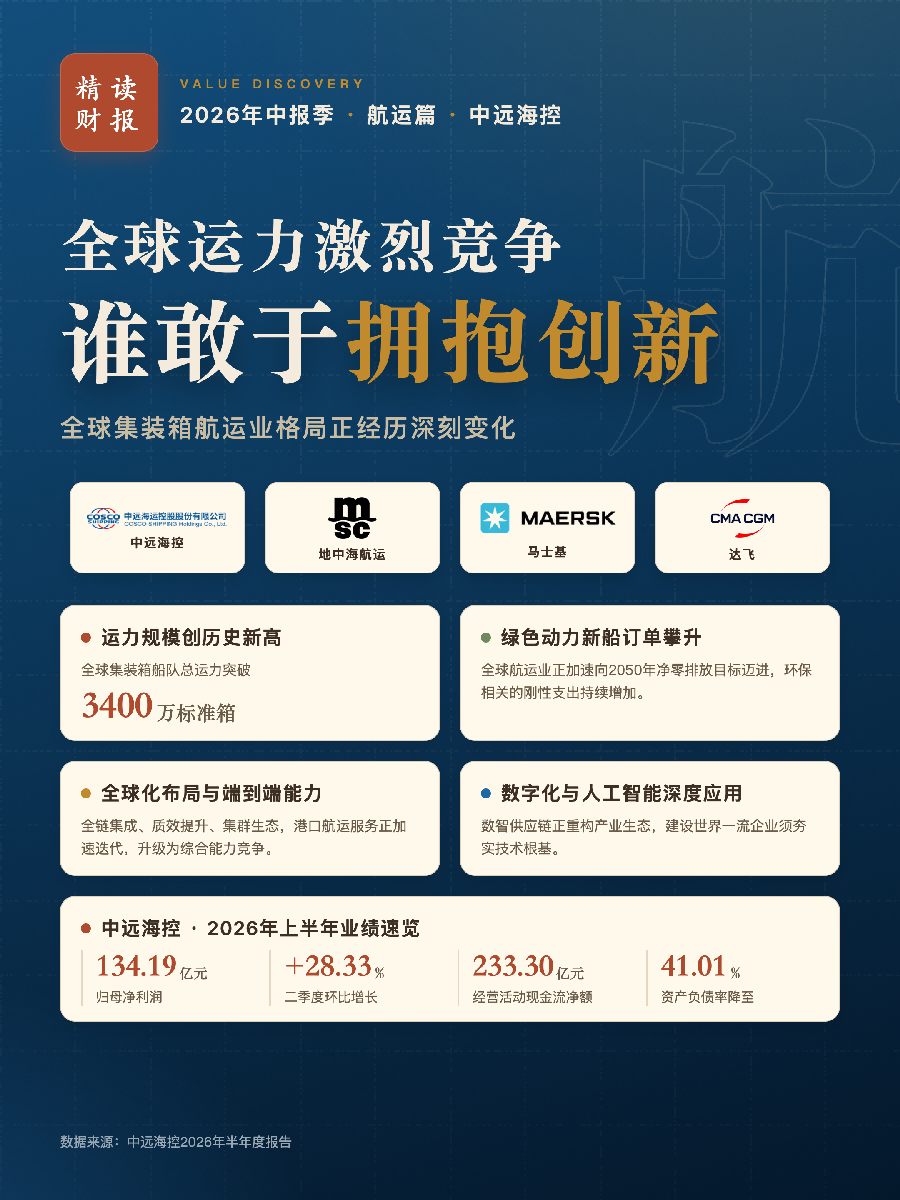
这家公司上半年净利润同比有所下降,但二季度盈利显著改善。财报显示,2026年上半年,中远海控归母净利润为134.19亿元,同比下降23.48%;一季度、二季度归母净利润分别为58.77、75.42亿元,二季度环比增长28.33%。
全球运力竞赛 谁能加快拥抱创新
把视线望向行业整体。
9月,全球集装箱船队总运力达到创历史纪录的3400万标准箱,用五年半内的时间增加了约1000万标准箱。但需求端的增速是2.5%至3%——运力增速明显快于货量增速,这是影响运价承压的重要因素。
太平洋证券交运行业分析师程志峰表示,今年上半年,全球运力增长2.1%,但地缘冲突带来的航线绕行、港口拥堵等因素一定程度约束有效运力释放。
而行业真正的变量,在于两股力量正在逼迫船公司焕新。
一是物理性的。全球约170万标准箱的有效运力被港口拥堵和船期延误“锁定”,规模相当于全球第八大班轮公司;在中东局势下,大量船舶绕行好望角,航程延长10-14天。班轮准点率徘徊在60%-65%,远低于2020年之前70%-80%的区间。
二是规则性的。国际海事净零排放框架草案推动行业脱碳,绿色动力新船订单占比逐年攀升。资产负债表数据显示,上半年中远海控碳排放权资产从3.58亿元增至14.3亿元。这也是其财报中“其他流动资产”科目较上年末增加45.64%的主要驱动因素之一。
由此可见,这场全球运力竞赛的本质,不是“谁的船多”,而是在旧运力迭代前,谁能更快拥抱创新变革、以更低成本把绿色运力更新到位。MSC选择了联盟到期后的独立运营,马士基启动“双子星”合作,以高准班率收取高溢价,重心转向端到端物流集成商,达飞则用港口、物流、空运多元化对冲周期影响。
而中远海控在成功推动海洋联盟合作期限延长至2032年的同时,今年又推出DAY10产品,依托42条精品航线、500余组直达港到港服务,配套全链陆海保障,为客户打造一站式稳定航运方案,赢得市场肯定,稳固了市场地位。
供给端的竞赛,只是这场变局的第一层。
往需求端看,全球格局正发生深刻重构:国际贸易政策的不确定性及中东局势的持续紧张,放大了全球供应链的波动性,推动全球贸易格局向区域化、多元化、近岸化方向演进;同时,货主对供应链稳定性与全链路可控性的需求大幅提升,对承运人的全球化布局与端到端能力提出更高要求,而数字化与人工智能的深度应用,则日益成为航运物流业转型升级、塑造未来竞争优势的重要契机。
换句话说,行业面对的不确定性不仅仅是运价波动,而是“货主是否还需要只负责海运的承运人”。这个问题,直接影响了行业“头雁”的战略分野。
运价低位盘底 谁在果断逆势扩张
2026年以来,从造船清单看,中远海控明显加快了船队绿色低碳升级速度:1月,12艘18000标准箱LNG双燃料动力船,总价167.88亿元;4月,东方海外订造12艘13600标准箱LNG双燃料船,总价22.2亿美元;8月半年报发布之际,董事会宣布订造12艘22000标准箱LNG双燃料船和6艘3200标准箱新型宽体船。上半年,已累计订造42艘甲醇双燃料船、约78万标准箱,24艘LNG双燃料船、约38万标准箱。
这批订单的方向,本身就是一种态度:绿色化是新运力的“入场券”。中远海控管理层要求,统筹推进全链化、数智化、绿色化、融合化发展,以数智赋能驱动运营效率提升与全链服务效能优化。上半年智能气象导航、航行态势感知、港口辅助靠泊、机舱远程诊断等场景相继落地,自研AI产品“智能供应链管家”在世界人工智能大会亮相,是在表态后看得见的实际行动。
中远海控为何敢于在运价低位拓展运力?
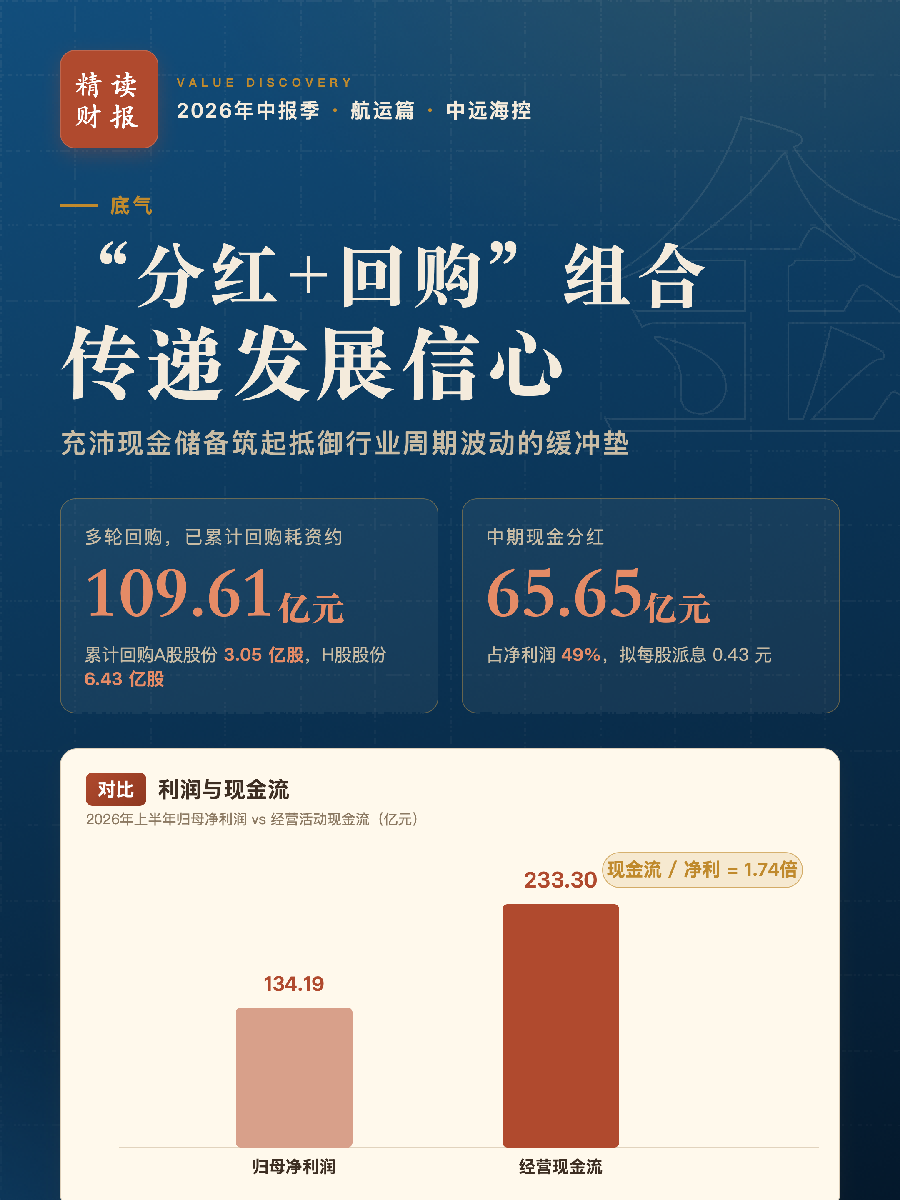
一部分答案在现金流量表里。上半年经营活动现金流净流入233.30亿元,是归母净利润的1.74倍;资产负债率降至41.01%;在行业整体承压的年份,中远海控依然每股派息0.43元,派现约65.65亿元,占净利润49%,在7月又启动新一轮回购。2025年全年,公司分红加回购合计176.79亿元,占净利润的57.27%。
其决策底气来源于其优质的现金流和资产负债表。
与此同时,船队规模扩张与结构升级带来刚性支出攀升,多方面因素对班轮公司运营带来成本压力,环保规则驱使技术改造投入和碳税成本扩大也对班轮公司成本控制能力提出新挑战。
中远海控2026年上半年集装箱航运业务收入1072.98亿元,同比增长2.38%,而货量增长7.52%。燃油价格等外部因素也带来成本压力。同期营业成本同比增长6.24%。
而抗周期的能力,体现在财报中。转折出现在二季度,归母净利润环比显著改善。核心航线货量全面向好:上半年跨太平洋、亚欧、亚洲区域内、中国大陆航线货运量分别同比增长9.72%、12.44%、5.34%、9.97%。
打造“第二增长曲线” 谁能实现全链一体化
除了集装箱航运业务板块,码头和供应链业务为中远海控提供了稳定的利润来源。
上半年,中远海运港口码头总吞吐量8015.70万标准箱,同比增长7.89%,其中海外地区吞吐量增长18.05%;码头业务收入63.27亿元,同比增长8.30%,毛利率27.63%——比集装箱航运业务17.19%的毛利率高出10个百分点。秘鲁钱凯港已实现“三干五支”航线布局,产能及业务快速爬升,阿布扎比枢纽地位持续巩固,智能集卡上半年作业量71万标准箱,同比增长25%。另外,长期股权投资的贡献稳定,对联营、合营企业投资收益保持在约28亿元的水平,这主要来自港口等基础设施。
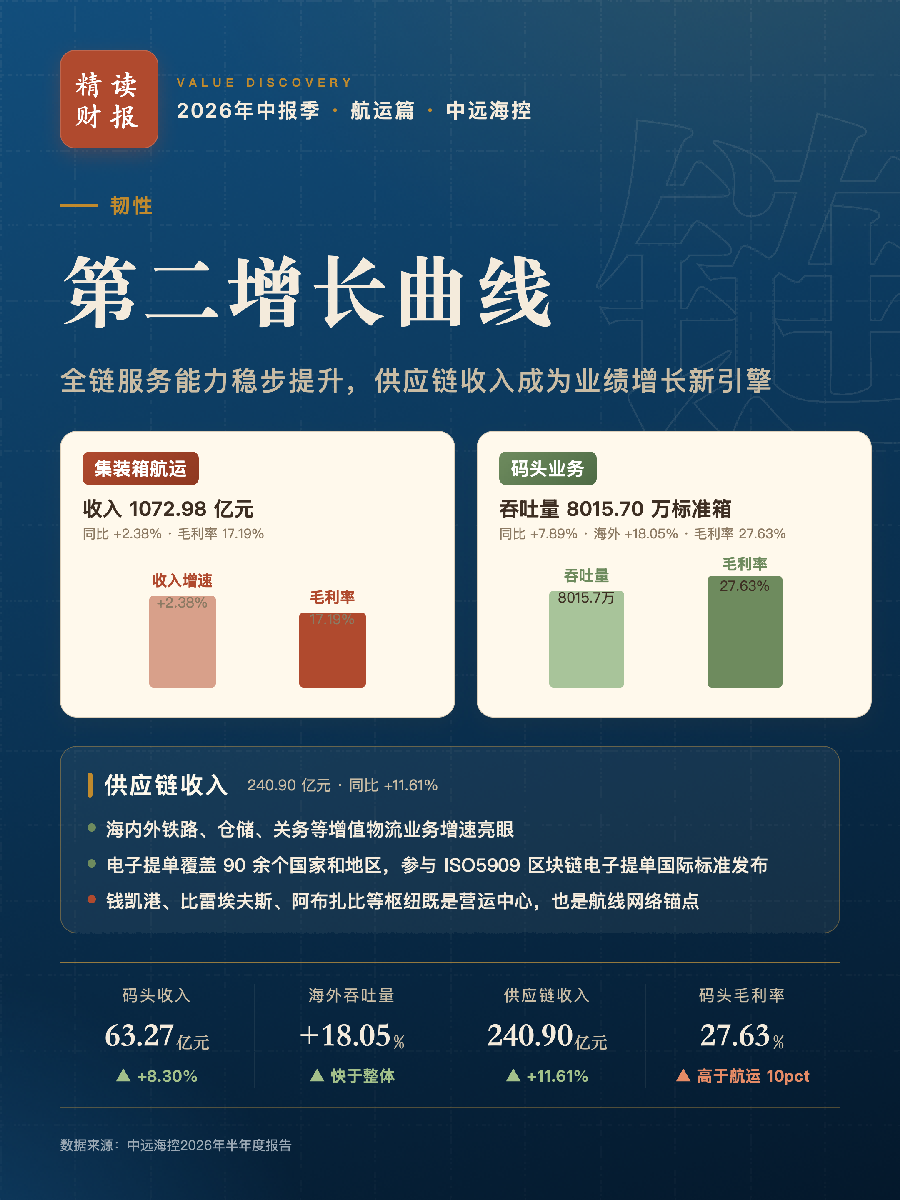
财报数据显示,中远海控的全球供应链业务规模稳步增长,集装箱航运业务板块实现除海运以外的供应链收入240.90亿元,同比增长11.61%。电子提单相关业务和技术覆盖90余个国家和地区,还深度参与了ISO5909区块链电子提单国际标准的发布。
值得一提的是,码头对中远海控而言,从来不是多元化“配菜”。该公司的定调是“发挥港航协同优势”——旗下集装箱航运及码头运营管理两大板块具备显著的协同效应潜力,可实现相互融合、相互促进、协同发展,形成正向螺旋。
钱凯港、比雷埃夫斯、阿布扎比等节点,既是营运业务的中心,也是航线网络的锚点。上半年面对压力测试,其依托相关核心枢纽港联动,快速构建起替代性运输网络。这套结构在周期上行时是“放大器”,在周期下行时是“稳定器”。
该公司在财报里“有效平抑周期性风险”这九个字,恰是市场定价时不可略过的一行。
当一家公司的码头业务毛利率高于航运业务、供应链增速是海运收入的近5倍时,再把其当作纯周期企业来定价,本质上是在用旧地图找新路。
随周期而动的运价、地缘情势变化的节奏、绿色燃料的成本曲线……诸多不确定性因素影响行业变局,但可以确定的是中远海控在这场竞赛里,已经把船开到选好的航道,驶向创造更高价值的未来。